七大房市階段深度解析
七大房市階段深度解析
4.1 2004~2008|第一波多頭:經濟成長+信用擴張
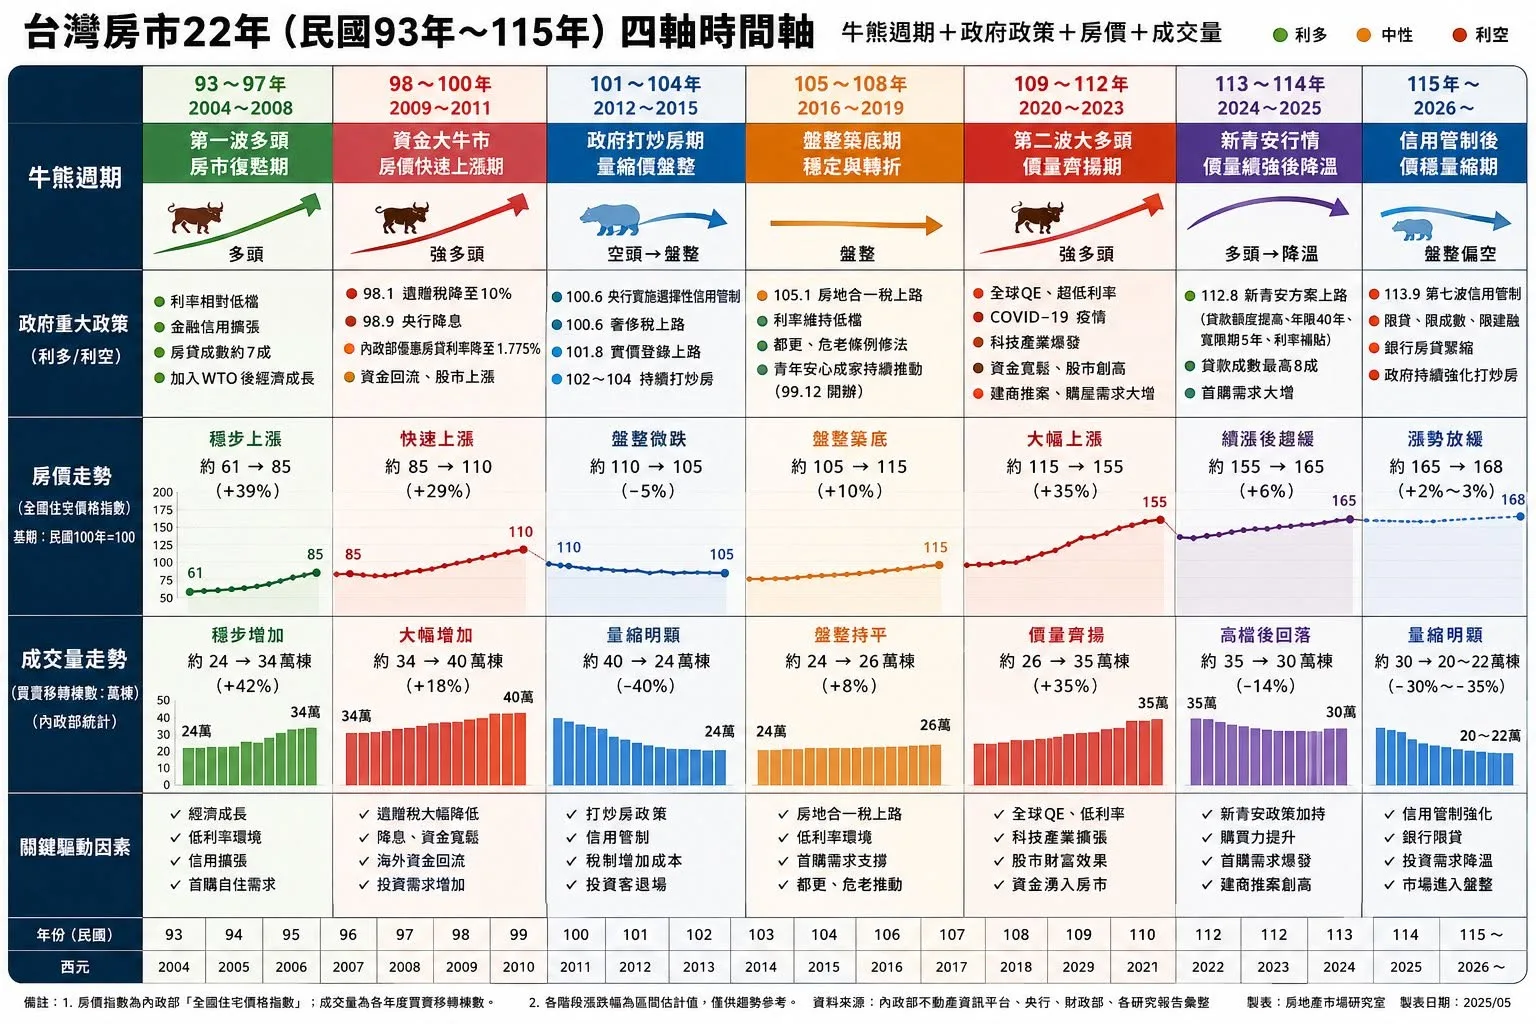
這一階段的核心並非單一房市補貼,而是經濟成長、銀行信用擴張與房貸增加共同形成的需求擴張。央行資料顯示,2004年底銀行體系購置住宅貸款約3.48兆元,2007年底增加至約4.63兆元;建築貸款也同步增加。
- 房貸增加 → 購屋能力提高
- 建築融資增加 → 建商推案能力提高
- 需求擴張 → 房價與交易同步向上
4.2 2009~2011|資金大牛市:低利率+資金配置
金融海嘯後全球進入低利率與量化寬鬆環境。2009年台灣遺產稅及贈與稅改為單一10%稅率,降低財富移轉成本。這些因素與台灣經濟復甦、資金回流共同形成資產配置行情。
- 低利率降低持有房貸成本
- 資金增加提升資產需求
- 房價上升形成「還會漲」的價格預期
4.3 2012~2015|政策打房:量先縮、價後修
政府開始擔心房價與金融風險,陸續採取選擇性信用管制、奢侈稅與實價登錄。政策直接壓縮投資性需求,因此成交量通常比房價更快反應。
- 投資客退出 → 成交量下降
- 屋主惜售 → 房價下跌較慢
- 形成典型「量縮價黏」
4.4 2016~2019|築底盤整:制度化+首購需求
2016年房地合一所得稅上路,提高短期交易的稅負與持有成本;但低利率、首購需求與青年安心成家等政策仍提供市場支撐,市場進入盤整築底。
- 投機報酬下降
- 自住需求維持
- 房市從政策修正轉向基本面復甦
4.5 2020~2022|超級大多頭:資金+科技所得+預期
這一波是22年中最強的多頭週期。全球QE、低利率、疫情期間資產市場繁榮、台灣科技產業強勁與股市財富效果同時出現,造成資金、信用、所得與預期四重驅動。
- 有效購買力增加
- 高所得族群購買力提升
- FOMO促使買方提前進場
- 形成價量齊揚
4.6 2023~2024|新青安:提高有效購屋能力
新青安將最高額度提高至1,000萬元、最長40年、寬限期5年,直接降低首購族的初期現金流壓力。其政策目的以自住支持為主,但在供給無法同步快速增加時,也可能部分反映到房價。
- 月付金下降
- 貸款期限拉長
- 首購有效需求增加
- 市場價格受到需求支撐
4.7 2024~2026|信用緊縮:量縮價穩與區域分化
2024年9月第七波選擇性信用管制後,銀行不動產授信集中度與購屋貸款成長率下降,交易量明顯降溫。由於屋主惜售、土地稀缺、營建成本與產業聚落需求仍存在,房價沒有與成交量同步大幅下跌。
- 信用收縮 → 成交量先跌
- 供給與屋主售價具有黏性 → 房價較抗跌
- 市場從「全台多頭」轉向「區域分化」